汽车转型的账,财报需要换个读法
 杨 晶
•
品牌
•
阅读 5
产品破圈,技术突围,出海稳增,长安汽车呈现结构性向好。
2026年的中国车市早已告别增量红利,存量博弈下价格缠斗、原材料波动、汇兑损益等多重压力叠加,几乎所有车企都面临量利两端的双重考验,没有谁能轻轻松松交出一份让各方完全满意的答卷。
近期,长安汽车正式披露了第三季度财报,单季实现营收362.49亿元,环比提升10.1%,归母净利润为-7.58亿元,扣非净利润-9.52亿元。数字一出来,盯着利润做文章的声音不少,但都忽略了数字背后的深层产业逻辑。
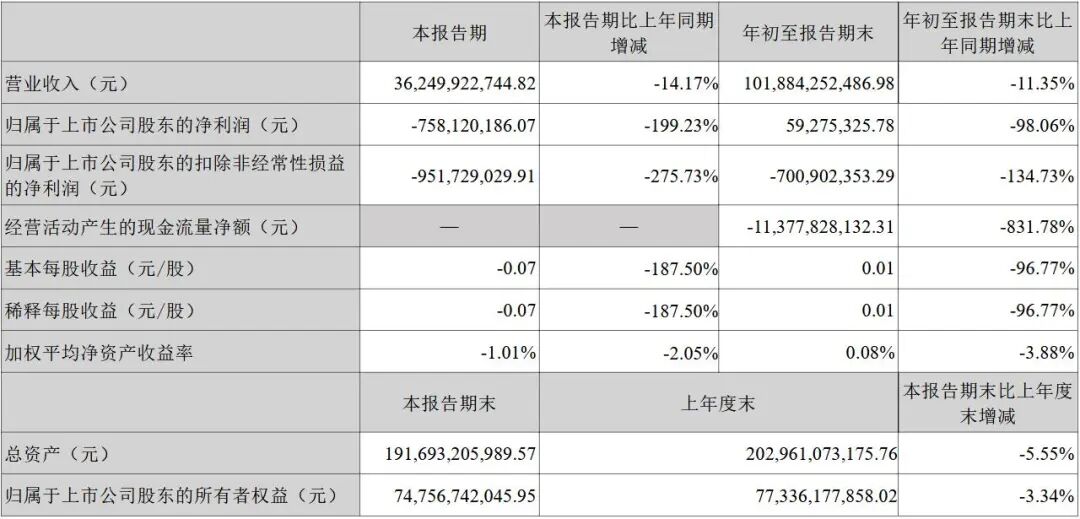
仅用单季度的短期利润数据,就给一家正处在转型深水区的头部车企下阶段性定论,判断维度显然过于单一。当下评价中国车企的成长价值,早已不能再沿用过去的单一标尺,必须跳出单一利润维度重新审视。
总销量代表过去的规模积累,短期利润只是阶段性的经营结果,真正决定企业长期竞争力的结构质量、海外增量、技术资产,才是支撑企业穿越周期的核心底盘。长安这份三季报的核心价值,恰恰就在这三个关键维度上给出了可验证的明确答案。
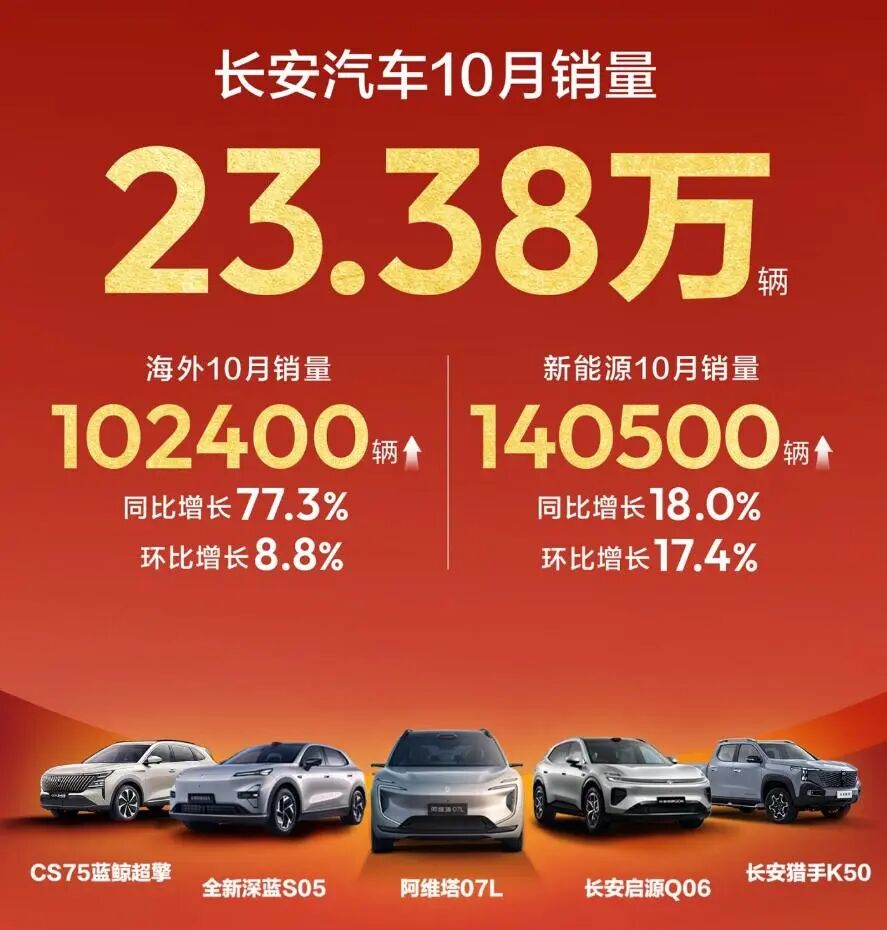
随着10月最新销量数据出炉,长安单月销量达到23.38万辆,增长质量进一步显现。其中,海外销量达到10.24万辆,同比增长77.3%,环比增长8.8%;新能源销量14.05万辆,同比增长18%,环比增长17.4%,两大核心都在持续向上突破。
不难看出,长安汽车的产品在破圈、技术在突围、出海在稳增。此前布局多年的全球化“海纳百川”计划、新能源“香格里拉”计划、智能化“北斗天枢”计划,经过数年的深耕投入,如今已经从前期阶段正式转入见效的全新周期,势能持续释放。
爆款、技术与出海同时起势
产品力是所有车企参与市场竞争的第一抓手,没有过硬的产品支撑,再宏大的战略规划都只是空中楼阁,而长安率先在产品端跑出了自己的节奏。
长安启源、深蓝两大新能源品牌双双迈过百万产销里程碑,这意味着长安自主培育的两个新能源品牌,已经彻底站稳了国内主流新能源市场的基本盘,完成了从0到1的关键跨越。
比百万里程碑更有价值的,是产品销售结构的持续优化。长安启源Q06上市24小时订单突破35000台,首月交付顺利过万,高配车型占比超80%,纯电700km续航车型占比超85%,天枢领航Ultra版的选装率更是接近50%。
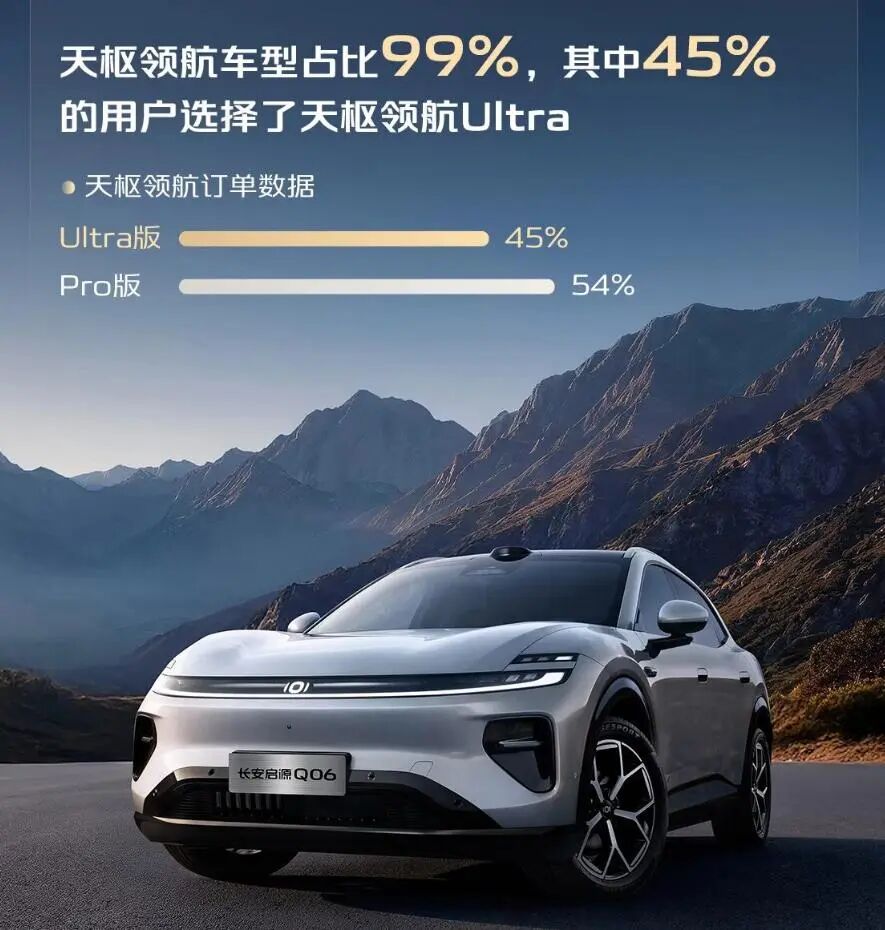
这一组数据放在当下的车市环境中非常有代表性,说明用户并非冲着入门低价版本而来,而是真正愿意为高价值的智能体验掏出真金白银。也意味着长安的大单品策略已经完全跑通,而且是带着产品结构向上的跑通。
此外,长安启源Q05持续位居紧凑型纯电SUV细分市场前列,承担主流家用市场的稳定基本盘。深蓝S05全球月均销量稳定突破1.5万辆。同时蓝鲸超擎混动技术持续迭代升级,CS75PLUS、CS55PLUS、逸动这些经典燃油大单品IP也没有被放弃,覆盖多动力路线的完整产品矩阵正在持续完善。
这些成熟的明星车型牢牢守住了基本盘,再配合长安启源Q06这样新品的冲击,新老车型形成了良性的产品矩阵。
当然,品牌向上的主线也始终没有停下脚步,阿维塔T09在巴黎完成全球首秀,锚定50万级旗舰豪华SUV赛道,依托长安、华为、宁德时代三方的技术合力,冲击高端豪华市场。
产品能够实现全面破圈,根源是背后底层技术体系的持续突围。长安天枢领航是首个由央企自研的一段式端到端智能驾驶辅助方案,9月正式发布后就直接搭载长安启源Q06即实现大规模量产上车,打破了行业发布容易落地难的普遍困境。
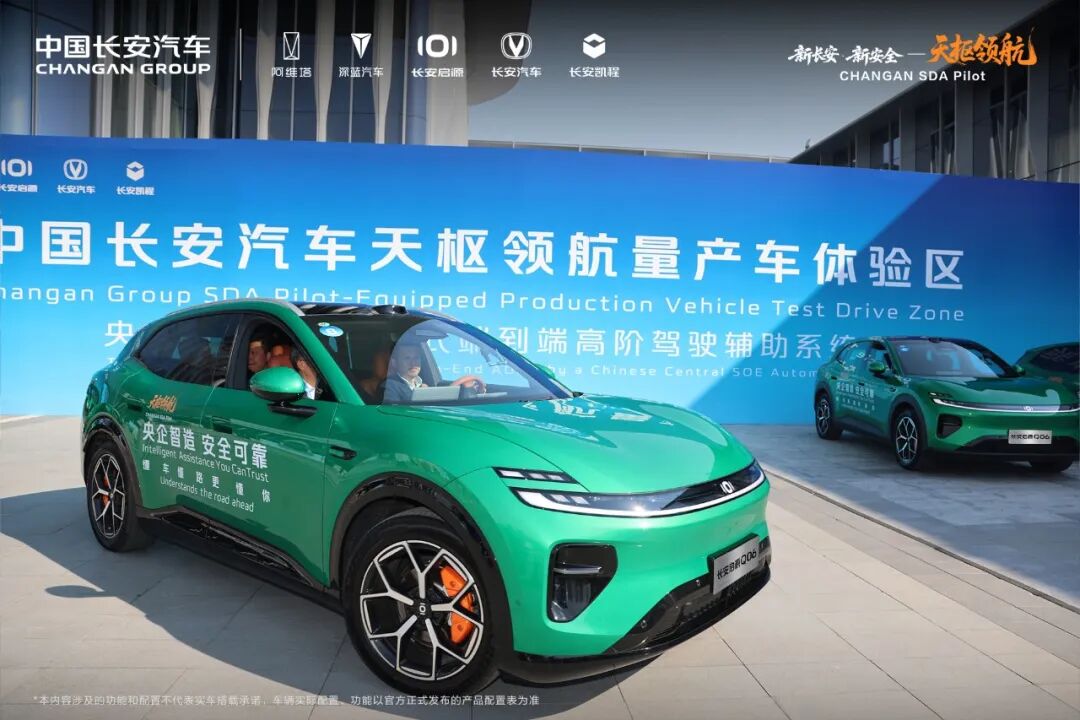
这套方案搭载256线激光雷达、560TOPS高算力芯片,配备中央环网双冗余系统,一步到位搭建起行业第一梯队的硬件底座,从根源上保障了智能驾驶的安全性和可靠性。其搭载的一段式端到端大模型,基于超过2000万个高质量人类驾驶数据片段训练完成,累计完成约12亿公里预生产验证,日均模拟训练里程约330万公里,技术成熟度行业领先。
更关键的是技术资产的可复用性,天枢领航接下来还将陆续搭载到PHEV、增程等多元动力的产品序列中,随着搭载规模扩大,边际成本会持续走低,差异化优势将进一步拉开。
10月30日晚,长安汽车公告,全资子公司长安科技拟通过公开挂牌增资扩股引入战略投资者。天枢领航量产落地不久,长安科技就启动引战流程,说明其智能化业务的落地表现和未来增长预期,已经得到了资本市场的充分认可,长期投入的价值正在逐步显现。
短期来看,大规模的智能化投入确实阶段性压缩了企业的账面利润,但从长期视角来看,这是车企能够筑起核心技术壁垒的唯一路径,也是穿越行业周期的核心底气。
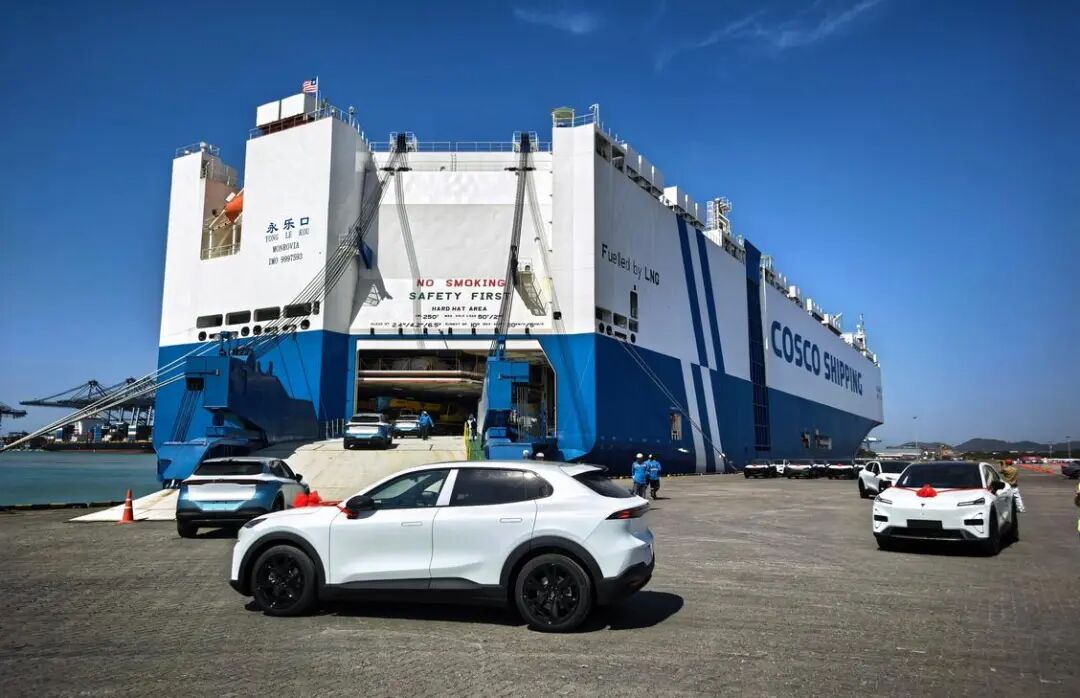
在稳住国内市场基本盘的同时,长安汽车的海外业务也进入了放量增长的全新阶段。数据显示,长安前三季度海外批售量达到72.7万辆,同比增长56%;第三季度单季海外销量突破27万辆,同比增长64%,全年海外销量有望突破百万辆大关。
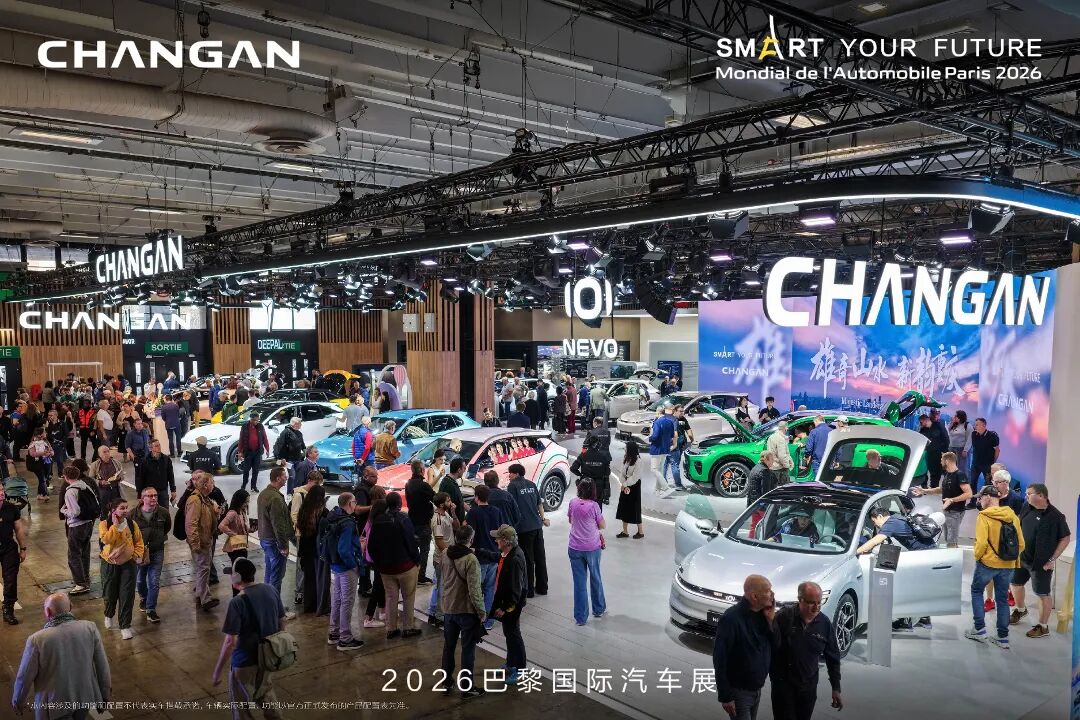
亮眼的销量数字只是一方面,更值得关注的是增长质量的根本性变化。如今长安已经向着更深层次的体系化出海持续迈进。目前产品覆盖149个国家和地区,投放62款适配的产品,海外产能45万辆,渠道超过1300多家,完成了产品、渠道、市场、产能的体系化推进。
从最初的产品出海,到后来的品牌出海,再到如今的产业出海,行业公认的三个出海台阶,长安已经稳稳踩到了第三个,跳出了低附加值的出口模式。只有体系化出海把制造、渠道、供应链扎根到当地,才能抹平周期波动的影响。
实际上,第三季度海外销量同比大增64%的同时,长安海外板块的利润同比实现正向增长,海外市场的产品均价也在持续上行,10万以上的新能源产品占比接近70%,高价值产品的大规模出海,优化了整体盈利结构。
可以说,爆款、技术与出海三条主线各自独立又彼此支撑,叠加之后形成的协同效应,更是构建起长安独特的竞争优势。国内市场在存量博弈中稳住基本盘,海外市场打开全新增量空间,一内一外形成很好的风险对冲,这正是长安汽车结构性向好的事实底座。
用结构质量换周期空间
所以,将长安汽车三季报的短期利润波动,和产品、技术、出海三条主线的集体起势放在一起对照观察,会得出一个由浅及深的结论。那就是利润承压不意味着企业竞争力退坡,更多是主动选择投入期必须付出的阶段性代价。
研发费用、汇兑损益、原材料上涨、主动结构调整、海外战略资源投入大幅提升等,这几项影响利润的核心因素里,研发和海外战略投入是完全主动的选择,汇兑和原材料属于行业共性的外部被动因素。
被动因素会随着宏观经济周期、供应链供需关系的变化逐步缓解,不会长期持续压制企业的盈利表现。而主动投入的研发和海外战略资源,却是长安汽车为未来长期收益提前支付的前置成本,这些投入不会在当期财报中直接体现价值,却会在未来3到5年的行业竞争中逐步转化为核心优势。
就像很多人对车企转型的理解存在着严重的认知偏差,总希望转型的每一步都能立刻看到正向回报,却忽略了任何一次产业升级,都必然要经历漫长的投入期。没有哪家企业能一边保持高强度的技术迭代,一边维持着高利润率,这种期待本身就违背产业发展的规律。
就如文章开头所说,如果仅仅用单季度的利润数据,就给长安汽车这样一家处在转型深水区的头部车企下负面定论,很容易把面向未来的战略性投入错误地当成经营负担。
判断一家车企的结构质量,既要看销量,也要看高配车型占比、单车平均售价、新能源板块的利润缺口是不是在持续收窄,这些指标才真正反映了品牌价值和实力,也决定了企业在未来市场竞争中的议价权。
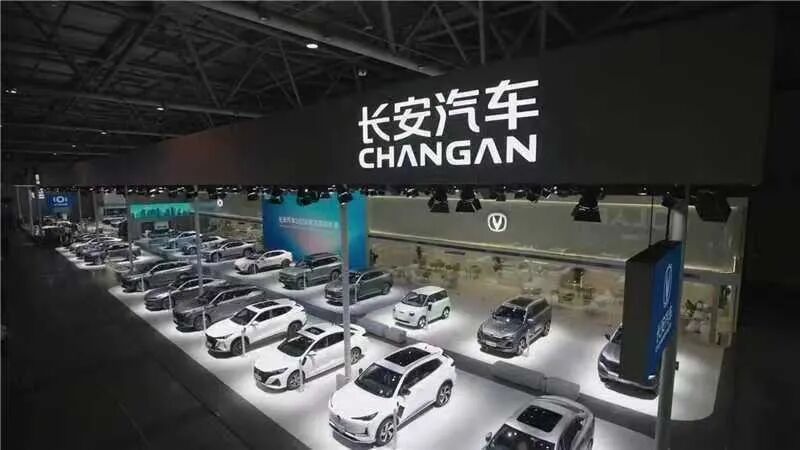
如今国内新能源汽车行业的马太效应已经完全显现,资源进一步向具备体系能力的头部车企集聚,资金、人才、用户资源都在快速向头部集中,市场份额的集中度正在以远超预期的速度提升。
在这样的行业洗牌阶段,谁能在投入期牢牢守住经营质量的底线,不盲目跟风参与无意义的内卷,谁就有资格在接下来的行业收获期拿到入场券,享受市场份额集中带来的红利。长安汽车目前都在按节点稳步推进,全球化“海纳百川”、新能源“香格里拉”、智能化“北斗天枢”三大计划推进节奏较为清晰,前期布局正逐步转化为可验证的竞争资产。
这些基于经营逻辑的判断和评价,全部都能在财报中找到对应的支撑。真正的长期主义,从来不是把这四个字当成口号挂在嘴边,而是在投入峰值期敢于坚定下注,在收获窗口打开时能够果断抓住机遇,用短期的利润波动换取周期生存空间。
而我们所说的结构性向好,也不是指长安汽车的某一个季度的财报数字突然变得亮眼,是其内部的增长逻辑已经完全打通,整个体系形成正向循环。这样才能支撑它穿越接下来的3-5年行业周期,最终在全球汽车产业的新格局中占据一席之地。